Golpe da falsa portabilidade de consignado, a proposta que um leitor recebeu e como reconhecer
Um leitor recebeu proposta de portabilidade com juros de 0,87% e dívida cortada pela metade. Veja por que é golpe e como se proteger.
Um leitor do Tecnologiaz, servidor federal com empréstimo consignado, recebeu por SMS uma oferta de portabilidade com juros de 0,87% ao mês. Pelo WhatsApp, chegou um PDF com o nome de um grande banco prometendo cortar a dívida pela metade e ainda liberar R$ 7 mil de “troco”. Analisamos o documento, linha por linha. É golpe, e a matemática prova isso.
Resumo rápido
| Sinal | Por que é golpe |
|---|---|
| Proposta por SMS e WhatsApp | Para servidores federais, contratar consignado, inclusive portabilidade, por mensagem é proibido |
| Dívida cortada pela metade | Portabilidade troca de banco, mas não apaga dívida |
| Crédito “temporário” na sua conta | É um empréstimo novo no seu nome, para você repassar aos golpistas |
| “Troco” em dinheiro | Isca para a vítima aceitar rápido |
| Documento com nome estranho | “Cédula de portabilidade” não é um documento padrão de banco |
A proposta que o leitor recebeu
Recriamos o documento sem nenhum dado pessoal e sem o logotipo do banco. Os golpistas usam o nome, o CNPJ, o endereço e até o telefone de um banco verdadeiro para parecer confiáveis. O banco, nesse caso, também é vítima. Os números marcados são os sinais de golpe, explicados logo abaixo.
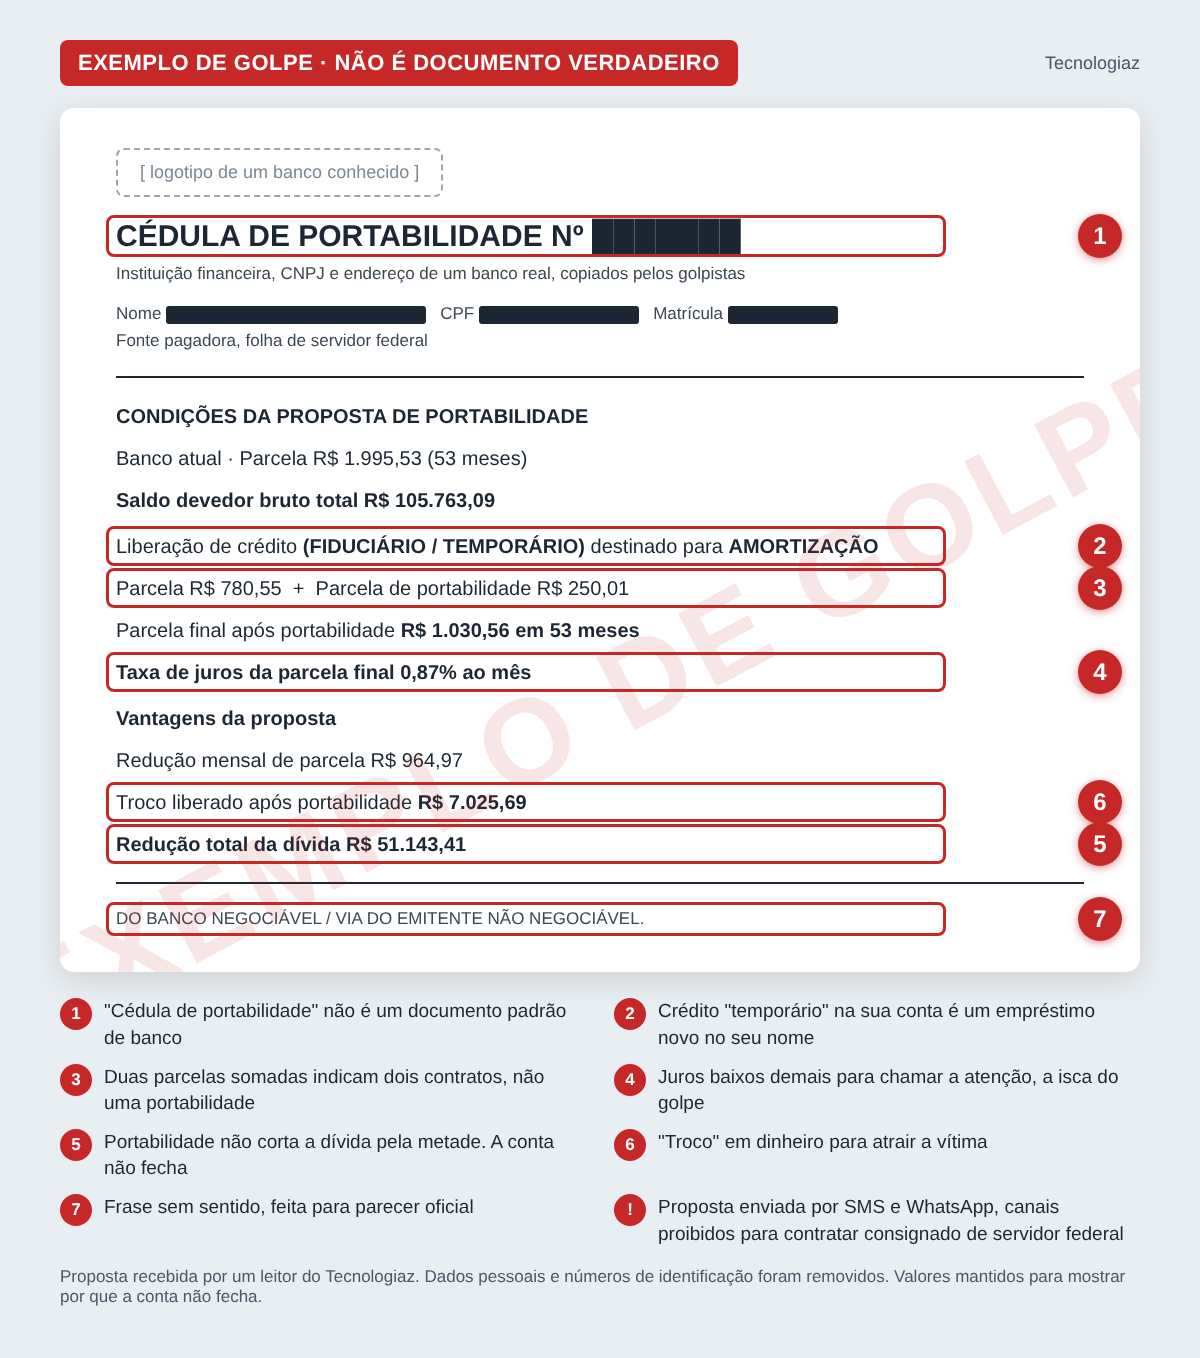
Os 7 sinais de golpe no documento
- “Cédula de portabilidade”. Esse documento não existe como padrão. A portabilidade é feita entre os bancos, por sistema eletrônico.
- Liberação de crédito “fiduciário ou temporário” para amortização. É o coração do golpe. O dinheiro que cai na sua conta é um empréstimo novo, feito no seu nome.
- Duas parcelas somadas. Uma de R$ 780,55 e outra de R$ 250,01. Numa portabilidade, o contrato muda de banco. Aqui aparecem dois contratos.
- Juros de 0,87% ao mês. Uma taxa baixa demais chama a atenção de quem paga juros maiores. É a isca.
- “Redução total da dívida” de R$ 51 mil. Impossível, como mostramos na conta a seguir.
- “Troco liberado” de R$ 7 mil. Dinheiro extra para a vítima decidir rápido, sem pensar.
- “Do banco negociável, via do emitente não negociável”. Frase sem sentido, colocada só para parecer documento oficial.
E tem o oitavo sinal, que não está no papel. A proposta chegou por SMS e seguiu pelo WhatsApp.
Por que a conta não fecha

O documento compara a soma das parcelas, e não o saldo real da dívida. O “saldo devedor bruto” de R$ 105.763,09 é só 53 parcelas de R$ 1.995,53 somadas. O “novo saldo” de R$ 54.619,68 é só 53 parcelas de R$ 1.030,56 somadas. A diferença entre os dois vira a falsa “redução de R$ 51 mil”.
Agora a conta de verdade. O saldo real de uma dívida de R$ 1.995,53 por mês, durante 53 meses, fica perto de R$ 84 mil se os juros forem de 0,87% ao mês, ou perto de R$ 73 mil se forem de 1,5% ao mês. Já 53 parcelas de R$ 1.030,56 somam R$ 54.619,68, mesmo sem nenhum juro.
Em uma frase. Mesmo que o novo banco emprestasse a juro zero, as novas parcelas não pagariam a dívida antiga. Nenhuma portabilidade verdadeira faz isso.
Como o golpe funciona
Segundo advogados que acompanham casos como esse, publicados no Jus e no Migalhas, o roteiro costuma ser este.
- O contato. Falsos correspondentes bancários procuram quem já tem consignado, muitas vezes com dados vazados, e oferecem uma parcela bem menor.
- Os documentos. Pedem fotos de documentos, selfie e assinatura digital, ou fazem a vítima assinar uma “cessão de crédito” ou um “instrumento particular”.
- O empréstimo novo. Com esses dados, contratam um consignado novo no nome da vítima, às vezes com assinatura falsificada.
- O depósito. O dinheiro desse empréstimo cai na conta da vítima, apresentado como o crédito “para quitar” a dívida antiga.
- O repasse. Os golpistas pedem que a vítima transfira o valor para uma “financeira” ou “representante”, dizendo que é para concluir a portabilidade.
- A descoberta. A dívida antiga nunca é quitada. A vítima passa a ter dois descontos no contracheque, o antigo e o novo.
Como é a portabilidade de verdade
- Você pede no canal oficial do banco novo, no aplicativo, no site ou na agência.
- O dinheiro vai de banco para banco. Segundo o Idec, a operação é eletrônica e não passa pelas mãos do cliente. Você nunca recebe dinheiro para repassar.
- O saldo devedor não muda e o prazo não pode ser estendido. O que pode cair são os juros e, com eles, a parcela.
- Não há cobrança de tarifas pela portabilidade.
- Portabilidade não é refinanciamento com troco. O Idec alerta que são coisas diferentes. Quando aparece “troco”, já não é uma portabilidade simples.
Para servidor federal
Desde maio de 2026, as regras do consignado no Executivo federal exigem autorização prévia e expressa do servidor. O Portal do Servidor proíbe as instituições de formalizarem contrato por telefone, WhatsApp, Telegram ou SMS, e a Agência Gov informou que a proibição vale também para a portabilidade. Nenhuma consignação pode ser incluída sem a sua autorização.
Aposentados e pensionistas do INSS também são alvo frequente desse golpe. A regra de ouro é a mesma. Portabilidade de verdade nunca passa pela sua conta.
O que fazer se você recebeu uma proposta assim
- Não responda e bloqueie o número.
- Não mande documentos, selfie nem assinatura digital.
- Se cair dinheiro na sua conta, não transfira. Ligue para o seu banco pelo número oficial e informe.
- Servidor federal, confira o SouGov.br. Veja se há consignação nova que você não pediu. Se houver, registre reclamação em Serviços Disponíveis, Consignação, Redigir Termo de Reclamação.
- Consulte o Registrato, do Banco Central, com a sua conta gov.br. Ele mostra os empréstimos no seu nome.
- Quer mesmo fazer portabilidade? Procure você o banco, pelos canais oficiais. Nunca pelo contato que chegou até você.
Se você já caiu
- Registre boletim de ocorrência.
- Peça ao banco que fez o empréstimo novo a suspensão dos descontos e o cancelamento do contrato, pela ouvidoria.
- Registre reclamação no Banco Central, no consumidor.gov.br e no Procon.
- Se o problema não for resolvido, procure um advogado ou a Defensoria Pública.
Para proteger o seu celular e as suas contas, veja também senhas seguras e como saber se o celular está espionando você.
Perguntas frequentes
Banco oferece portabilidade por WhatsApp? Para servidores federais, formalizar consignado, inclusive portabilidade, por WhatsApp, SMS ou telefone é proibido. Na dúvida, procure o banco pelos canais oficiais.
Na portabilidade, recebo dinheiro na minha conta? Não. O banco novo paga o banco antigo direto. Se pedirem para você repassar algum valor, é golpe.
A portabilidade pode reduzir a minha dívida pela metade? Não. Ela pode reduzir os juros, mas o saldo devedor é o mesmo.
O nome e o CNPJ do banco no documento são verdadeiros. Então é real? Não necessariamente. Golpistas copiam nome, CNPJ, endereço e telefone de bancos reais.
Resumo
A proposta que o nosso leitor recebeu tinha todos os sinais do golpe da falsa portabilidade de consignado. Chegou por SMS e WhatsApp, prometia cortar a dívida pela metade, falava em crédito “temporário” para amortização e oferecia troco. A conta não fecha nem com juro zero. Na portabilidade de verdade, o dinheiro vai de banco para banco, sem passar pela sua conta. Não mande documentos, não repasse dinheiro e confira o SouGov.br e o Registrato.
Este conteúdo é informativo e não substitui orientação jurídica.
Conteúdo informativo. Nada neste site é recomendação de investimento, compra ou venda de ativos. Antes de investir, busque um profissional certificado.
Deixe um comentário