Como fazer R$ 5 mil crescerem em 5 anos sem loucuras, a conta com 5 caixas de R$ 1.000
Simulamos uma carteira com R$ 5 mil em 5 caixas de R$ 1.000. Veja quanto pode render em 5 anos, com e sem aportes, sem loucuras.
Pegamos R$ 5 mil, dividimos em cinco caixas de R$ 1.000 e simulamos quanto esse dinheiro pode virar em cinco anos, com e sem aportes mensais. Sem promessa de dinheiro fácil e sem apostas arriscadas, só contas feitas com as projeções do mercado.
Quem quer aumentar o patrimônio costuma procurar o “investimento perfeito”. Só que, em cinco anos, o que mais faz diferença não é escolher a aplicação certa. É ter método, dividir o risco e, principalmente, continuar guardando dinheiro todo mês. A simulação abaixo mostra isso em números.
Importante. Este artigo é informativo e não recomenda nenhum investimento. As taxas usadas são hipóteses baseadas em projeções do mercado, e o resultado real pode ser maior ou menor.
As premissas da simulação
Para não inventar números, usamos as projeções do Boletim Focus de 19 de outubro de 2026, a pesquisa semanal do Banco Central com economistas. Ela prevê a Selic em 13,25% no fim de 2026, 12% em 2027, 10,5% em 2028 e 10% em 2029. Para a inflação (IPCA), a previsão é de 4,32% em 2027, 3,75% em 2028 e 3,5% em 2029. Nos anos seguintes, mantivemos os números de 2029.
- O período vai de novembro de 2026 a outubro de 2031, com os rendimentos calculados mês a mês.
- Nas aplicações que pagam Imposto de Renda, descontamos 15% sobre o ganho no fim, que é a alíquota para quem fica mais de dois anos. É uma simplificação, porque os aportes mais recentes pagariam um pouco mais.
- No Tesouro IPCA+, descontamos a taxa de custódia de 0,20% ao ano cobrada pela B3.
- Não consideramos custos de corretora, que em muitas plataformas são zero para esses produtos.
A carteira das 5 caixas
Cada caixa recebe R$ 1.000 e cumpre um papel diferente. A ideia é ter segurança, rendimento e proteção contra a inflação ao mesmo tempo.
| Caixa | Para que serve | Taxa usada na simulação |
|---|---|---|
| 1. Tesouro Selic | Base segura, com resgate rápido | 100% da Selic |
| 2. CDB de banco médio | Mais rendimento, com garantia do FGC | 110% do CDI |
| 3. LCI ou LCA | Rendimento sem Imposto de Renda, com garantia do FGC | 92% do CDI |
| 4. Tesouro IPCA+ | Proteção contra a inflação | IPCA mais 6,78% ao ano |
| 5. Fundo de índice de ações (ETF) | Chance de ganho maior no longo prazo, com mais risco | 10% ao ano no cenário base |
A taxa do Tesouro IPCA+ é a do título com vencimento em 2032 na abertura do mercado de 19 de outubro de 2026. Quem precisar vender antes do vencimento recebe o preço do dia, que pode ser maior ou menor que o previsto. O FGC, Fundo Garantidor de Créditos, protege CDB, LCI e LCA até R$ 250 mil por pessoa em cada instituição.
Se você ainda não conhece esses investimentos, temos guias sobre como funciona o Tesouro Selic, sobre o que é o CDI e sobre a diferença entre CDB e poupança.
O resultado sem aportes
Deixando os R$ 5 mil parados por cinco anos, sem colocar mais nada, a carteira chegaria a cerca de R$ 7.870, já descontado o Imposto de Renda. É um ganho de 57% no período.
| Caixa | Investido | Valor em 5 anos, líquido |
|---|---|---|
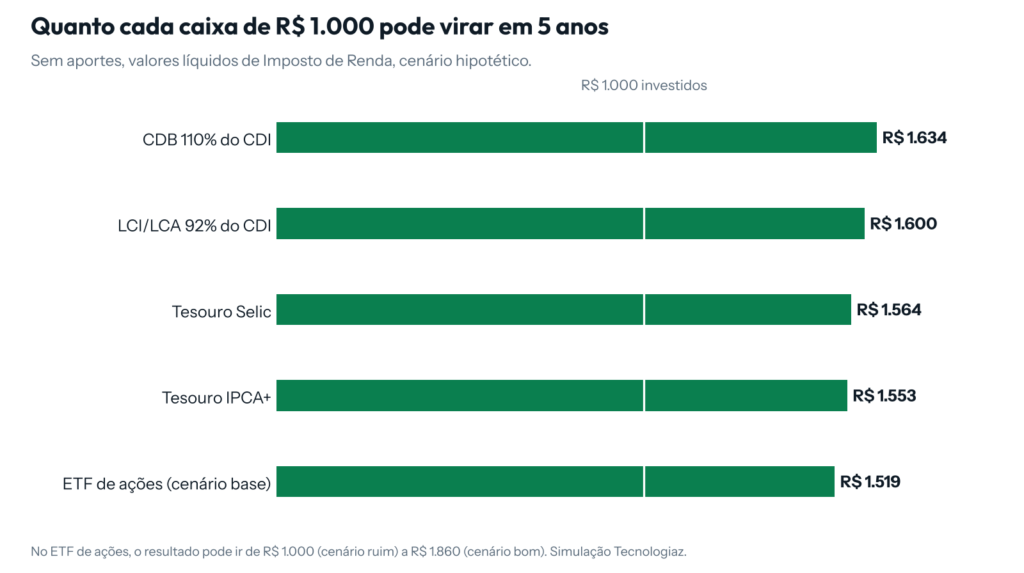
| CDB 110% do CDI | R$ 1.000 | R$ 1.634 |
| LCI ou LCA 92% do CDI | R$ 1.000 | R$ 1.600 |
| Tesouro Selic | R$ 1.000 | R$ 1.564 |
| Tesouro IPCA+ | R$ 1.000 | R$ 1.553 |
| ETF de ações, cenário base | R$ 1.000 | R$ 1.519 |
| Total | R$ 5.000 | R$ 7.870 |
Repare num detalhe curioso. Com os juros ainda altos no Brasil, as caixas de renda fixa rendem mais que a de ações no cenário base de 10% ao ano. A caixa de ações está ali porque, em prazos longos, ela pode render mais. Em cinco anos, porém, o resultado dela é o mais incerto de todos. No nosso cenário ruim, sem valorização, ela terminaria nos mesmos R$ 1.000. No cenário bom, de 15% ao ano, chegaria a R$ 1.860.
Com e sem aportes
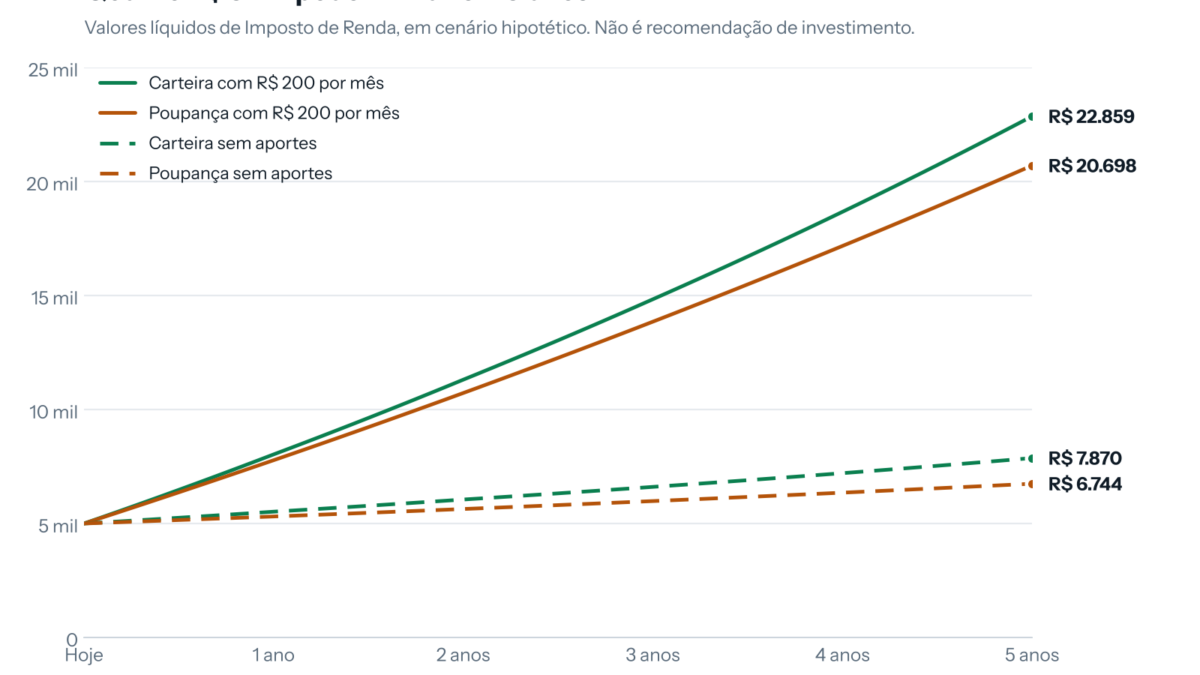
Agora a parte que muda o jogo. Imagine que, além dos R$ 5 mil iniciais, você guarde R$ 200 por mês, colocando R$ 40 em cada caixa. Em cinco anos, terá investido R$ 17 mil do próprio bolso.
| Cenário | Total investido | Valor em 5 anos, líquido | Em dinheiro de hoje |
|---|---|---|---|
| Carteira sem aportes | R$ 5.000 | R$ 7.870 | R$ 6.559 |
| Carteira com R$ 200 por mês | R$ 17.000 | R$ 22.859 | R$ 19.049 |
| Poupança sem aportes | R$ 5.000 | R$ 6.744 | R$ 5.620 |
| Poupança com R$ 200 por mês | R$ 17.000 | R$ 20.698 | R$ 17.248 |
A coluna “em dinheiro de hoje” desconta a inflação prevista para o período, de cerca de 20% somados nos cinco anos. É o que o dinheiro vai comprar de verdade. Na poupança, consideramos o rendimento de 0,5% ao mês, válido enquanto a Selic estiver acima de 8,5%, sem somar a TR.
Duas lições saltam da tabela.
- O aporte pesa mais que a escolha do investimento. A diferença entre a carteira e a poupança, sem aportes, é de cerca de R$ 1.100. Já o hábito de guardar R$ 200 por mês acrescenta quase R$ 15 mil ao patrimônio no mesmo período.
- A carteira ganha da poupança nos dois cenários, mas com uma vantagem menor do que muita gente imagina, porque a poupança não paga Imposto de Renda. Ainda assim, a diferença cresce com o tempo e com valores maiores.
Mesmo no cenário ruim para as ações, a carteira com aportes chegaria a cerca de R$ 21.777. No cenário bom, a R$ 23.532.
Explicamos com mais detalhes o poder de começar cedo e manter os aportes no artigo sobre investir para a aposentadoria aos 20 anos.
O que pode mudar essa conta
- Os juros. Se a Selic cair mais rápido que o previsto, a renda fixa rende menos. O próximo passo dessa história é a reunião do Copom de 4 de novembro, que explicamos em a Selic vai cair no Copom de novembro?.
- A inflação. Se ela subir, o Tesouro IPCA+ protege melhor o poder de compra. Veja o cenário atual no artigo sobre a inflação acima do teto da meta.
- A bolsa. O resultado da caixa de ações pode ser bem diferente dos cenários simulados, para cima ou para baixo.
- A necessidade de sacar antes. Resgatar antes do prazo pode reduzir o ganho, principalmente no Tesouro IPCA+ e nas ações.
Antes de começar
- Monte a reserva de emergência primeiro. Antes de pensar em cinco caixas, vale ter um valor guardado para imprevistos, como mostramos no guia de reserva de emergência.
- Conheça seu perfil. Quem não aguenta ver o dinheiro oscilar pode preferir mais renda fixa. Entenda o equilíbrio entre segurança e risco em renda fixa ou renda variável.
- Automatize o aporte. Programar uma transferência todo mês, logo depois de receber o salário, é o jeito mais simples de não esquecer.
- Faça suas próprias contas. Use a nossa calculadora de juros compostos para testar outros valores, prazos e aportes.
Resumo
Nas contas com as projeções do mercado, R$ 5 mil divididos em cinco caixas podem chegar a cerca de R$ 7.870 em cinco anos sem aportes, e a cerca de R$ 22.859 com R$ 200 por mês, já descontado o Imposto de Renda. A maior alavanca não é encontrar o investimento milagroso, e sim manter os aportes com disciplina. Este conteúdo é informativo e não substitui a avaliação dos seus objetivos e do seu perfil antes de investir.
Fontes
Conteúdo informativo. Nada neste site é recomendação de investimento, compra ou venda de ativos. Antes de investir, busque um profissional certificado.
Deixe um comentário