A Selic vai cair no Copom de novembro? Veja o que muda no seu dinheiro
Veja a Selic atual, o que o mercado espera do Copom de 4/11 e o que muda na poupança, no CDB, no Tesouro e nos empréstimos.
O Comitê de Política Monetária do Banco Central se reúne em 3 e 4 de novembro para decidir a taxa básica de juros. Entenda o que está em jogo e como a decisão chega à poupança, ao CDB, ao Tesouro Selic e aos empréstimos.
A Selic está em 13,75% ao ano desde 16 de setembro, quando o Copom fez o quinto corte seguido, de 0,25 ponto. A próxima decisão sai na noite de 4 de novembro, depois do fechamento do mercado. A última reunião do ano será em 8 e 9 de dezembro.
O que o mercado espera
No Boletim Focus de 19 de outubro, pesquisa semanal do Banco Central com economistas, a mediana das projeções aponta a Selic em 13,25% no fim de 2026 e em 12% no fim de 2027. Como restam duas reuniões, isso indica que o mercado espera mais 0,50 ponto de corte até dezembro. O boletim não diz em qual reunião, e a decisão pode surpreender.
O que pesa contra cortes mais rápidos é a inflação. Explicamos o cenário no nosso artigo sobre a inflação acima do teto da meta.
O que muda no seu dinheiro
| Onde está o dinheiro | Se a Selic cair |
|---|---|
| Poupança | Nada muda por enquanto. Com a Selic acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR. |
| CDB, LCI e LCA atrelados ao CDI | O rendimento cai um pouco, porque o CDI acompanha a Selic de perto. |
| Tesouro Selic | Passa a render um pouco menos, seguindo a nova taxa. |
| Prefixados e Tesouro IPCA+ já comprados | O preço de mercado tende a subir. Quem vende antes do vencimento pode ganhar, mas o preço também oscila para baixo. |
| Empréstimos e financiamentos novos | Tendem a ficar um pouco mais baratos com o tempo. |
Para ter uma ideia do tamanho, um corte de 0,25 ponto reduz o rendimento bruto de R$ 10 mil num CDB que paga 100% do CDI em cerca de R$ 25 por ano, antes do Imposto de Renda. Ou seja, uma mudança pequena para quem investe valores do dia a dia.
Se você ainda tem dúvida sobre como esses investimentos funcionam, temos guias sobre o que é o CDI, sobre como funciona o Tesouro Selic e sobre a comparação entre CDB e poupança.
Devo mudar meus investimentos antes da reunião?
Não existe resposta única, e este artigo não faz recomendação. Alguns pontos ajudam a pensar.
- A reserva de emergência precisa de segurança e resgate rápido. Mudanças pequenas na Selic não alteram esse papel.
- Decidir com base em uma única reunião costuma ser arriscado, porque o mercado já antecipa boa parte das decisões nos preços.
- Para entender o equilíbrio entre segurança e risco, vale ler renda fixa ou renda variável.
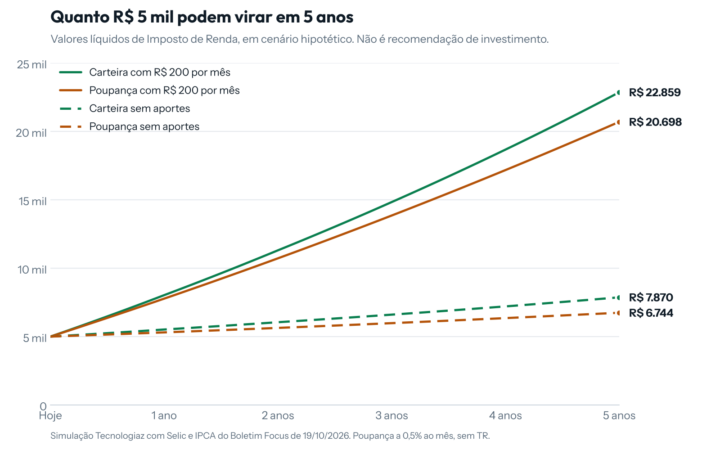
Para simular quanto um valor rende com o tempo, use a nossa calculadora de juros compostos. Informe o valor, o aporte mensal e a taxa, e compare cenários com a Selic atual e com uma Selic menor.
E nos empréstimos?
A queda da Selic chega aos juros dos empréstimos devagar, e cada banco repassa de um jeito. Por isso, antes de contratar, compare. No consignado, por exemplo, a diferença entre o banco mais barato e o mais caro pode passar de R$ 4 mil num empréstimo de R$ 5 mil em 24 parcelas. Veja o ranking de juros do consignado, atualizado com dados do Banco Central.
Resumo

O Copom anuncia a nova Selic na noite de 4 de novembro. O mercado espera mais 0,50 ponto de corte até o fim do ano. Se a taxa cair, CDB, Tesouro Selic e fundos atrelados ao CDI rendem um pouco menos, a poupança segue igual e o crédito tende a ficar mais barato aos poucos. Este conteúdo é informativo, então avalie seus objetivos antes de qualquer decisão.
Fontes
Conteúdo informativo. Nada neste site é recomendação de investimento, compra ou venda de ativos. Antes de investir, busque um profissional certificado.
Deixe um comentário