Prefixado, IPCA+ ou Selic, qual protege melhor o seu dinheiro com juros e inflação em alta
Com inflação acima da meta e juros em alta, veja como cada tipo de renda fixa reage e qual combina com cada objetivo.
A inflação está acima do teto da meta, os juros futuros dispararam depois da eleição e o Tesouro Prefixado passou de 15% ao ano. Lá fora, o assunto também domina, com o banco central americano voltando a subir juros. Para quem investe em renda fixa, a pergunta é qual tipo de título escolher agora. Veja como cada um reage, a conta que ajuda a decidir e qual combina com cada objetivo.
O cenário em números
| Indicador | Valor |
|---|---|
| Selic | 13,75% ao ano |
| IPCA-15 de outubro, prévia da inflação | 0,32% no mês e 4,62% em 12 meses |
| Teto da meta de inflação | 4,5% |
| Projeção do mercado para o IPCA | 5,19% em 2026 e 4,34% em 2027 |
| Projeção do mercado para a Selic no fim do ano | 13,25% em 2026 e 11,75% em 2027 |
As projeções são as medianas do sistema de expectativas do Banco Central em 23 de outubro, antes da eleição. Com a reação forte do mercado nos dias seguintes, elas podem mudar nas próximas semanas. Para entender o que puxou a inflação, veja o artigo sobre a inflação acima do teto da meta.
Nos Estados Unidos, o Federal Reserve subiu os juros em setembro pela primeira vez desde 2023, e a inflação americana chegou a 3,4% em 12 meses até agosto, segundo a Experian. Juros mais altos lá fora também pressionam os juros por aqui.
Os três tipos de renda fixa
Quase todo investimento de renda fixa, do Tesouro ao CDB, segue um destes três jeitos de render.
Pós-fixado, atrelado à Selic ou ao CDI. Acompanha a taxa básica de juros. Se a Selic sobe, o rendimento sobe junto. Exemplos são o Tesouro Selic e o CDB que paga um percentual do CDI.
Prefixado. A taxa é travada no dia da compra. Você sabe exatamente quanto vai receber no vencimento, mas não sabe quanto a inflação vai comer desse ganho.
Atrelado à inflação, o IPCA+. Paga a inflação do período mais uma taxa fixa. Protege o poder de compra, porque o ganho real já vem contratado.
Se o CDI ainda é uma dúvida, o artigo o que é CDI explica em poucos minutos.
Como estão as taxas do Tesouro
| Título | Taxa em 28/10/2026 |
|---|---|
| Tesouro Selic 2031 | Selic + 0,1034% |
| Tesouro Prefixado 2029 | 14,93% ao ano |
| Tesouro Prefixado 2032 | 15,27% ao ano |
| Tesouro IPCA+ 2032 | IPCA + 7,97% ao ano |
| Tesouro IPCA+ 2040 | IPCA + 7,57% ao ano |
| Tesouro IPCA+ 2050 | IPCA + 7,18% ao ano |
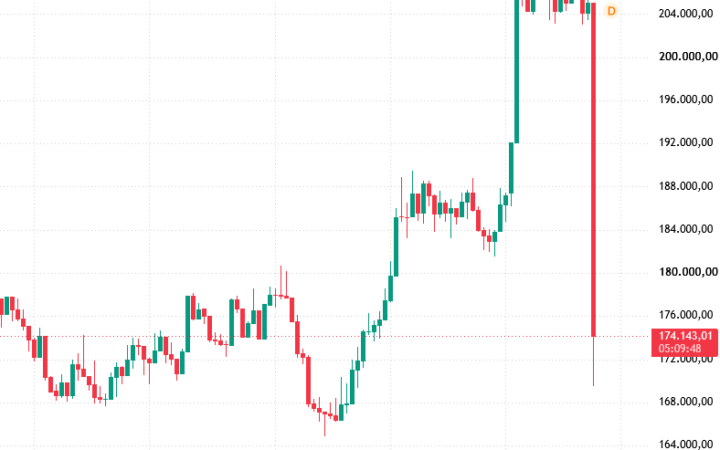
No dia seguinte à eleição, 26 de outubro, o Tesouro Prefixado 2032 abriu com alta de 2,61 pontos percentuais, a maior subida diária da série, acima até de março de 2020. A plataforma do Tesouro Direto abriu com atraso e suspendeu as negociações de prefixados e IPCA+ no fim da tarde. A queda da bolsa no mesmo dia está no artigo sobre o circuit breaker da B3.
Quando cada um ganha e quando perde
| Tipo | Se dá bem quando | Sofre quando | Oscilação antes do vencimento |
|---|---|---|---|
| Selic ou CDI | Os juros sobem ou ficam altos por mais tempo | Os juros caem rápido | Muito pequena |
| Prefixado | Os juros e a inflação caem depois da compra | A inflação e os juros sobem depois da compra | Grande, principalmente nos vencimentos longos |
| IPCA+ | A inflação fica alta | Os juros reais sobem depois da compra, se você vender antes | Grande nos vencimentos longos |
A coluna da oscilação é importante. Prefixados e IPCA+ passam pela marcação a mercado, ou seja, o preço muda todo dia. Quem leva até o vencimento recebe a taxa combinada. Quem vende antes pode ganhar ou perder.
A conta da inflação implícita
Existe uma conta simples que ajuda a escolher entre prefixado e IPCA+ com prazos parecidos. Ela mostra qual inflação média o mercado está embutindo nos preços, a chamada inflação implícita.
Com as taxas de 28 de outubro, o Prefixado 2032 paga 15,27% ao ano e o IPCA+ 2032 paga IPCA mais 7,97% ao ano. Dividindo 1,1527 por 1,0797 e tirando 1, o resultado é de cerca de 6,8% ao ano. Esse é o ponto de equilíbrio.
- Se você acha que a inflação vai ficar, em média, acima de 6,8% ao ano até 2032, o IPCA+ tende a render mais.
- Se acha que vai ficar abaixo disso, o prefixado tende a render mais.
Os vencimentos não são idênticos, o prefixado vence em janeiro e o IPCA+ em agosto de 2032, então a conta é aproximada. Ainda assim, ela mostra algo interessante. O mercado está cobrando uma inflação bem acima das projeções do Focus, o que indica um prêmio pelo medo em relação às contas públicas.
Qual combina com cada objetivo
| Objetivo | O que costuma fazer sentido | Por quê |
|---|---|---|
| Reserva de emergência | Tesouro Selic ou CDB com liquidez diária | Oscila pouco e pode ser resgatado quando precisar |
| Objetivo com data, de 2 a 5 anos | Prefixado ou IPCA+ com vencimento próximo da data | Você leva até o fim e recebe o combinado |
| Aposentadoria, mais de 10 anos | IPCA+ de vencimento longo | Protege o poder de compra por décadas |
| Não sabe quando vai usar | Pós-fixado | Evita perder dinheiro se precisar vender antes |
Para a reserva, o guia de reserva de emergência e o artigo sobre como funciona o Tesouro Selic trazem os detalhes. Para quem pensa em décadas, veja o artigo sobre investir para a aposentadoria aos 20 anos.

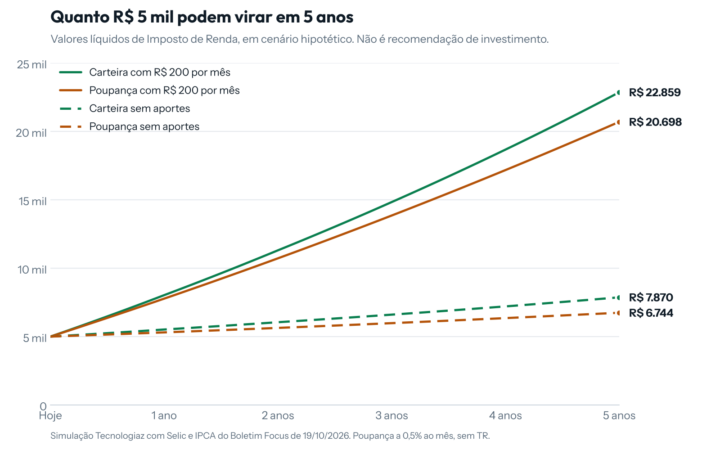
Uma estratégia comum é não colocar tudo num tipo só. Dividir entre pós-fixado, prefixado e IPCA+ reduz o risco de errar o cenário. Foi essa a ideia das caixas no artigo sobre quanto rendem R$ 5 mil em 5 anos. Para simular seus próprios valores, use a calculadora de juros compostos, e para comparar opções lado a lado, baixe a planilha para comparar investimentos de renda fixa.
Fique de olho
- Copom de 4 de novembro. A decisão sobre a Selic mexe com os pós-fixados e com o preço dos prefixados. Veja o que está em jogo no artigo sobre o Copom de novembro.
- Possível IOF sobre LCI e LCA. Em 28 de outubro, notícias sobre a possível volta do IOF sobre LCI, LCA, CRI, CRA e debêntures incentivadas pesaram nas taxas, segundo o InfoMoney. Ainda não há decisão oficial.
- Imposto de Renda. Tesouro, CDB e prefixados pagam imposto regressivo, de 22,5% a 15%, conforme o prazo. A comparação com a poupança está no artigo CDB ou poupança.
Resumo
Com a inflação acima da meta e os juros futuros em alta, os três tipos de renda fixa pagam taxas altas, mas reagem de jeitos diferentes. O pós-fixado é o mais seguro para a reserva. O prefixado trava uma taxa acima de 15%, mas oscila muito. O IPCA+ garante ganho real de quase 8% ao ano no vencimento de 2032. A conta da inflação implícita, hoje perto de 6,8% ao ano, ajuda a escolher entre prefixado e IPCA+. Este conteúdo é informativo e não é recomendação de investimento.
Fontes
- IPCA-15 de outubro de 2026, IBGE, via Poder360
- Projeções de IPCA e Selic, sistema de Expectativas de Mercado do Banco Central, dados de 23/10/2026
- Taxas do Tesouro Direto em 26/10/2026, InfoMoney
- Taxas do Tesouro Direto em 28/10/2026, InfoMoney
- Juros e inflação nos Estados Unidos, Experian
- Cálculo da inflação implícita feito pelo Tecnologiaz com base nas taxas acima
Conteúdo informativo. Nada neste site é recomendação de investimento, compra ou venda de ativos. Antes de investir, busque um profissional certificado.
Deixe um comentário